コラム
外壁塗装に火災保険は使える? 対象になる被害・ならない劣化と申請の流れ 大府市・東浦町・東海市で外壁塗装なら横山建装
外壁塗装に火災保険は使える? 対象になる被害・ならない劣化と申請の流れ
2026.11.12
「外壁塗装に火災保険が使えると聞いたけれど、本当?」「台風で外壁が傷んだ場合は、保険で修理できる?」「古くなった外壁の塗り替えにも使える?」と疑問に思っている方もいるのではないでしょうか。
火災保険は、火事だけでなく、契約内容によっては台風や強風、ひょう、落雷などの自然災害による外壁の被害も補償対象になります。ただし、すべての外壁修理に使えるわけではありません。
特に知っておきたいのは、自然災害によって壊れた部分の修理と、年数の経過による外壁の塗り替えは別のものだという点です。
この記事では、外壁塗装と火災保険の関係について、補償対象になる被害とならない劣化、申請期限、必要な書類、申請の流れまでわかりやすく解説します。
目次
- 1.火災保険で外壁を直せるのは、台風・強風・ひょう・落雷などの自然災害で壊れた場合です。年数による劣化は対象外で、塗り替えそのものには使えません
- 2.火災保険で外壁の修理ができるケース
- 2-1.台風や強風で外壁材がはがれた場合
- 2-2.飛来物がぶつかって外壁が壊れた場合
- 2-3.ひょうなどで外壁やタイルが破損した場合
- 2-4.補償対象は契約している保険によって異なる
- 3.火災保険が使えないケース
- 3-1.色あせやチョーキングなどの経年劣化
- 3-2.過失によって外壁を傷つけた場合
- 3-3.契約で対象外になっている災害
- 4.火災保険を申請するときの注意点
- 4-1.保険金の請求は原則3年で時効になる
- 4-2.免責金額の設定を確認する
- 4-3.修理後でも申請できる場合がある
- 4-4.保険金の支払いは保険会社が判断する
- 5.火災保険の申請の流れ
- 5-1.被害を見つけたら日付と写真を残す
- 5-2.保険会社や代理店へ連絡する
- 5-3.被害の確認と修理の見積書を用意する
- 5-4.審査結果を確認して修理を進める
- 6.火災保険の申請で気をつけたいこと
- 6-1.保険で無料で塗装できるという説明は慎重に確認する
- 6-2.修理費用と保険金は分けて考える
- 6-3.契約内容を自分でも確認する
- 7.自然災害で外壁が傷んだら横山建装へ
- 8.よくある質問
- 8-1.古くなった外壁を火災保険で塗り替えられますか?
- 8-2.何年前の外壁の被害まで申請できますか?
- 8-3.火災保険を使うと、次から保険料が上がりますか?
- 9.まとめ
火災保険で外壁を直せるのは、台風・強風・ひょう・落雷などの自然災害で壊れた場合です。年数による劣化は対象外で、塗り替えそのものには使えません
火災保険で外壁を修理できる可能性があるのは、契約で補償されている自然災害によって外壁が壊れた場合です。
例えば、台風の強い風で外壁材がはがれたり、飛んできた物がぶつかって外壁がへこんだりした場合は、保険の補償対象になる可能性があります。
一方、外壁が古くなって色あせた、塗膜が傷んできた、塗り替えの時期を迎えたといった経年劣化によるメンテナンスは、火災保険の対象外です。
火災保険は、通常の外壁塗装の費用を負担するための制度ではありません。自然災害で生じた損害について、契約内容に応じて補償するものです。
そのため、外壁に傷みを見つけたときは、まず「自然災害による被害なのか」「年数の経過による劣化なのか」を整理することが大切です。
また、自然災害による被害であっても、保険金が支払われるかどうかは契約内容や被害状況をもとに保険会社が判断します。申請すれば必ず支払われるというものではないため、契約内容を確認したうえで手続きを進めましょう。
火災保険で外壁の修理ができるケース
横山建装の火災保険に関する案内では、多くの火災保険で、台風・豪雨・落雷・ひょうなどの自然災害による住宅の被害が補償対象になる場合があると紹介しています。
ただし、住宅火災保険や住宅総合保険など、保険の種類や契約内容によって対象となる災害は異なります。
外壁で考えられる被害の例を見ていきましょう。
台風や強風で外壁材がはがれた場合
台風や強風によって外壁材がはがれたり、破損したりした場合は、風による災害として補償対象になる可能性があります。
例えば、強い風が吹いた後に、それまで問題のなかった外壁の一部が外れていることに気づいた場合です。
こうしたときは、被害を見つけた日や、被害のきっかけになったと考えられる天候を整理しておくと、保険会社へ状況を伝えやすくなります。
ただし、外壁材がはがれた原因が経年劣化なのか、自然災害なのかによって判断は変わります。見た目だけで補償対象と決めつけず、被害の状態を確認することが大切です。
飛来物がぶつかって外壁が壊れた場合
強風によって物が飛んできて、外壁にぶつかることがあります。
その衝撃で外壁材が割れたり、へこんだり、表面が破損したりした場合も、契約内容によっては補償対象になる可能性があります。
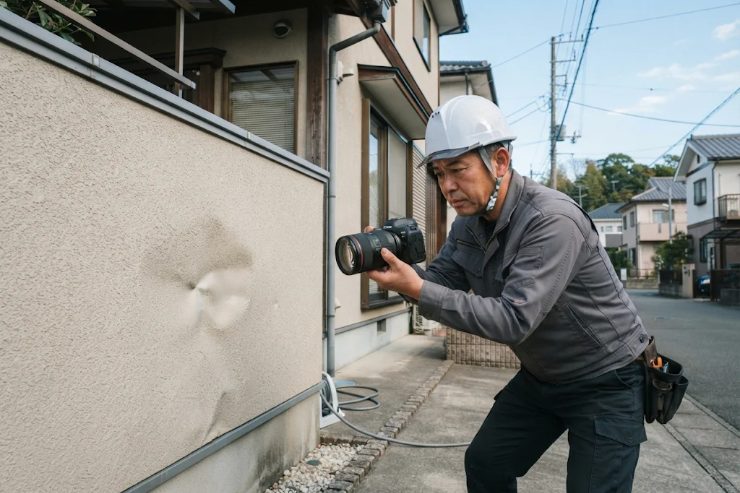
例えば、台風の後に外壁の一部だけが大きくへこんでいる、物が当たったような傷ができているといったケースです。
このような被害は、単なる色あせや汚れとは異なり、外からの衝撃による損傷として確認する必要があります。
被害を見つけたら、傷の場所や範囲がわかる写真を残しておくとよいでしょう。
ひょうなどで外壁やタイルが破損した場合
ひょうなどの自然災害によって、外壁材やタイルが割れたり、外れたりすることも考えられます。
こうした被害も、契約で対象となる災害に該当すれば、修理費用が補償される可能性があります。
ただし、タイルの割れや外れがすべて自然災害によるものとは限りません。
被害が発生した時期や当時の状況、外壁の傷み具合などを確認し、保険会社の判断を受けることになります。
補償対象は契約している保険によって異なる
火災保険といっても、補償される災害の範囲は契約によって異なります。
台風や強風、ひょう、落雷、豪雨などのうち、どのような被害が対象になるかは、お手元の保険証券や契約内容で確認しましょう。
同じように見える外壁の破損でも、被害の原因や契約条件によって結果が変わる場合があります。
まずは加入している保険の補償内容を把握し、判断に迷う場合は保険会社や代理店へ問い合わせることをおすすめします。
火災保険が使えないケース
火災保険は自然災害などによる損害を補償するものなので、外壁の傷みであれば何でも対象になるわけではありません。
特に、通常の外壁塗装を考えるきっかけとなる経年劣化は、補償対象外です。
色あせやチョーキングなどの経年劣化
外壁は紫外線や雨風の影響を受け、時間とともに塗膜が傷んでいきます。
例えば、次のような状態は、塗り替えを検討する際に確認したいサインです。
- 外壁の色が以前より薄くなっている
- 外壁を触ると白っぽい粉が手につく
- 塗膜の表面が傷んでいる
- 長年の汚れが目立っている
外壁を触ったときに粉がつく現象は「チョーキング」と呼ばれます。塗膜の劣化を考えるうえでの目安ですが、自然災害によって壊れたことを示すものではありません。
このような年数の経過による劣化を理由とした塗り替えには、火災保険を使えません。
塗り替えが必要かどうかを考えたい方は、外壁塗装はまだするな?塗り替え時期を解説したコラムも参考にしてください。
過失によって外壁を傷つけた場合
自然災害ではなく、人の不注意などによって外壁を傷つけた場合も、火災保険で補償されるとは限りません。
どのような事故が対象になるかは契約内容によって異なるため、原因を確認して保険会社に相談する必要があります。
被害の原因を自然災害と決めつけず、わかっている事実をそのまま伝えることが大切です。
契約で対象外になっている災害
自然災害による外壁の破損でも、加入している保険でその災害が補償対象になっていなければ、保険金が支払われない場合があります。
保険の名称だけで判断せず、補償の範囲や免責金額などの条件を確認しましょう。
外壁の破損を見つけたときは、修理の必要性と保険の補償対象になるかどうかを分けて考えることが大切です。
火災保険を申請するときの注意点
自然災害による外壁の被害が見つかった場合は、申請期限や契約条件を確認しておきましょう。
特に、被害が発生してから時間がたっている場合や、免責金額が設定されている場合は注意が必要です。
保険金の請求は原則3年で時効になる
保険法では、保険金の請求権は原則として3年で時効になると定められています。
そのため、自然災害による被害を見つけた場合は、長期間そのままにせず、保険会社や代理店に相談しましょう。
申請を考えている場合は、被害が発生した時期や状況を整理しておくことも大切です。
なお、具体的な請求手続きや必要な確認事項については、加入している保険会社に確認してください。
免責金額の設定を確認する
火災保険には「免責金額」と呼ばれる条件が設定されている場合があります。
免責金額とは、損害が発生したときに契約者が負担する金額などに関係する条件です。
例えば、損害額が20万円以上の場合に補償対象となるタイプの契約もあります。
こうした条件があると、外壁が壊れていても、損害額によっては保険金が支払われない場合があります。
免責の仕組みは契約によって異なるため、保険証券や契約内容を確認しておきましょう。
修理後でも申請できる場合がある
外壁の修理がすでに終わっている場合でも、条件によっては火災保険を申請できることがあります。
ただし、被害の状況や原因を確認するための資料が必要になる場合があります。
修理前の写真や修理内容がわかる書類が残っていれば、保険会社に状況を伝える際の資料になります。
申請できるかどうかは個別の事情によって変わるため、修理済みの場合も保険会社へ確認しましょう。
保険金の支払いは保険会社が判断する
自然災害による被害であると考えられても、申請した時点で保険金の支払いが決まるわけではありません。
保険会社が契約内容や被害状況などを確認し、補償対象かどうかを審査します。
また、保険金が支払われる場合でも、修理の見積金額と同額になるとは限りません。
修理の内容と保険金の支払いは分けて考え、審査結果を確認したうえで計画を立てることが大切です。
火災保険の申請の流れ
外壁に自然災害による被害が見つかったときは、被害の状況を記録し、加入している保険会社へ相談するところから始めます。
一般的な申請の流れは次のとおりです。
| 手順 | 内容 |
|---|---|
| 1. 被害の確認 | 外壁が壊れた場所や被害を見つけた日を確認し、写真などで記録する |
| 2. 保険会社へ連絡 | 加入している保険会社や代理店へ被害を伝え、申請方法を確認する |
| 3. 被害状況の確認 | 破損した場所や範囲を確認し、申請に必要な写真を用意する |
| 4. 修理の見積もり | 被害を修理するための工事内容を整理し、見積書を作成する |
| 5. 保険金の申請 | 保険会社の案内に沿って必要な書類を提出する |
| 6. 調査・審査 | 保険会社が契約内容や被害状況を確認し、支払いの可否などを判断する |
| 7. 保険金の支払い | 支払いが認められた場合、保険会社の手続きに沿って保険金が支払われる |
| 8. 外壁の修理 | 被害の状態や審査結果などを踏まえ、必要な修理を進める |
被害を見つけたら日付と写真を残す
台風や強風などの後に外壁の破損を見つけたら、被害を確認した日付を記録しておきましょう。
写真は、建物のどの場所が傷んでいるかがわかるものと、破損した部分の状態がわかるものを残しておくと、状況を説明しやすくなります。
ただし、高い場所など危険な位置にある破損を、無理に近づいて撮影する必要はありません。
安全に確認できる範囲で記録し、詳しい状態は施工会社などに相談しましょう。
保険会社や代理店へ連絡する
被害の状況がわかったら、加入している保険会社や代理店へ連絡します。
その際、どのような災害による被害なのか、いつ気づいたのか、外壁のどの部分が傷んでいるのかを伝えましょう。
必要な申請書類や手続きは保険会社の案内に従って確認します。
契約内容がわからない場合も、まずは補償対象になる可能性があるか問い合わせるとよいでしょう。
被害の確認と修理の見積書を用意する
保険金を申請する際には、外壁の被害状況がわかる資料や修理の見積書などが必要になります。
修理の見積書では、どの部分をどのように直すのかを確認することが大切です。
外壁全体の塗り替えを検討している場合も、自然災害によって壊れた部分の修理と、経年劣化によるメンテナンスを区別して考えましょう。
見積書を確認する際のポイントは、外壁塗装の見積もりの見方を解説したコラムでも紹介しています。
審査結果を確認して修理を進める
必要な書類を提出すると、保険会社が被害の状況や契約内容をもとに審査します。
調査が行われる場合もあり、保険金の支払いの可否や金額は、その結果を踏まえて判断されます。
保険金が支払われる場合も、見積金額の全額が補償されるとは限りません。
審査結果や修理内容を確認し、納得したうえで工事を進めましょう。
なお、修理を先に行う必要がある場合などは、事前に保険会社へ手続きについて確認しておくと安心です。
火災保険の申請で気をつけたいこと
火災保険の申請を考える際は、「保険が使えるかもしれない」という話だけで工事を決めず、補償内容と修理の必要性を確認することが大切です。
保険で無料で塗装できるという説明は慎重に確認する
「火災保険を使えば外壁塗装が無料になる」といった説明を聞いた場合は、その内容をよく確認しましょう。
火災保険は、経年劣化による通常の塗り替えを補償するものではありません。
自然災害による破損があった場合でも、保険会社の審査によって補償対象や支払金額が決まります。
保険金の支払いを前提に工事を決めるのではなく、まずは契約内容と被害の状況を確認することが大切です。
修理費用と保険金は分けて考える
外壁の修理に必要な費用と、火災保険から支払われる保険金は同じとは限りません。
免責金額の設定や補償対象となる範囲によって、自己負担が発生する場合もあります。
そのため、修理の見積書を確認するときは、保険金が支払われなかった場合も含めて、工事内容と費用を把握しておくと安心です。
通常の塗り替え費用について知りたい方は、外壁塗装の費用を解説したコラムも参考にしてください。
契約内容を自分でも確認する
補償対象となる災害、免責金額、申請に必要な書類などは、加入している保険によって異なります。
施工会社から説明を受ける場合も、最終的にはご自身の保険証券や契約内容を確認しましょう。
判断に迷う点があれば、保険会社や代理店に直接問い合わせることをおすすめします。
被害の確認と保険の申請を落ち着いて進めることが、納得できる修理につながります。
自然災害で外壁が傷んだら横山建装へ
株式会社横山建装は、大府市・東浦町・東海市を中心に、名古屋市・刈谷市などでも外壁塗装を行う、自社施工の塗装リフォーム専門店です。
一級塗装技能士による無料診断では、外壁のひび割れや塗膜の状態などを確認し、必要な工事についてご案内しています。
台風や強風、ひょうなどで外壁が傷んだ場合には、被害状況の確認に加え、火災保険の申請に必要な見積書や写真などの書類も用意しています。
ただし、保険金が支払われるかどうかを決めるのは保険会社です。補償対象になる可能性があるか気になる場合も、まずは被害の状態を確認するところからご相談いただけます。
詳しくは横山建装の火災保険に関するご案内をご覧ください。
外壁の修理や塗り替えについては、外壁塗装・外装リフォームのページでも紹介しています。
大府市・東浦町・東海市の外壁塗装なら横山建装へ、お気軽にご相談ください。
よくある質問
古くなった外壁を火災保険で塗り替えられますか?
年数の経過による色あせやチョーキングなど、経年劣化を理由とした外壁の塗り替えは火災保険の対象外です。火災保険は、契約で補償されている自然災害などによって生じた損害を補償するものです。外壁の傷みが自然災害によるものか、経年劣化によるものか判断しにくい場合は、状態を確認してから保険会社へ相談しましょう。
何年前の外壁の被害まで申請できますか?
保険法では、保険金の請求権は原則として3年で時効になります。そのため、自然災害による外壁の被害を見つけた場合は、早めに保険会社や代理店へ連絡することをおすすめします。申請の際は、被害が発生した時期や状況を整理し、写真などの資料を残しておくと説明しやすくなります。
火災保険を使うと、次から保険料が上がりますか?
横山建装の火災保険ページでは、火災保険は利用した回数によって保険料が上がる仕組みではないと案内しています。ただし、保険料や更新時の条件などは契約内容によって異なる場合があります。ご自身の契約でどのような扱いになるかは、加入している保険会社に確認しておくと安心です。
まとめ
火災保険は、契約内容によって、台風・強風・ひょう・落雷などの自然災害で壊れた外壁の修理に使える場合があります。
一方、色あせやチョーキングなど、年数の経過による劣化を理由とした通常の外壁塗装には使えません。
申請を考える際は、次の点を確認しておきましょう。
- 外壁の破損が自然災害によるものか確認する
- 加入している保険の補償内容と免責金額を確認する
- 被害を見つけた日付や写真などの記録を残す
- 保険金の請求は原則3年で時効になることを意識する
- 修理の見積書を用意し、保険会社の審査結果を確認する
保険金が支払われるかどうかや、その金額は保険会社が判断します。修理内容と保険の補償範囲を分けて考えることが大切です。
自然災害による外壁の傷みが気になる方は、横山建装の無料診断をご利用ください。被害の状態を確認し、修理や火災保険の申請に必要な書類についてご相談いただけます。
お電話は0120-610-682(電話受付 9:00-19:00)でも承っています。